Аптечний ринок України: січень–вересень 2026 року
– 8 хв. читання

Український фармацевтичний ринок продовжує працювати в умовах безпрецедентних викликів. Повномасштабна війна, пошкодження складської інфраструктури провідних дистриб’юторів, втрата аптечних точок, логістичні обмеження та тривалий відтік населення створюють додатковий тиск на всю систему забезпечення лікарськими засобами. До цих викликів додаються економічна невизначеність, інфляційні процеси та обмежена купівельна спроможність населення.
І все ж, попри складні обставини, український аптечний ринок демонструє здатність адаптуватися та зберігати позитивну динаміку. Про це свідчить аналіз результатів роботи українських аптек за 9 місяців 2026 року, підготовлений PharmSfera.
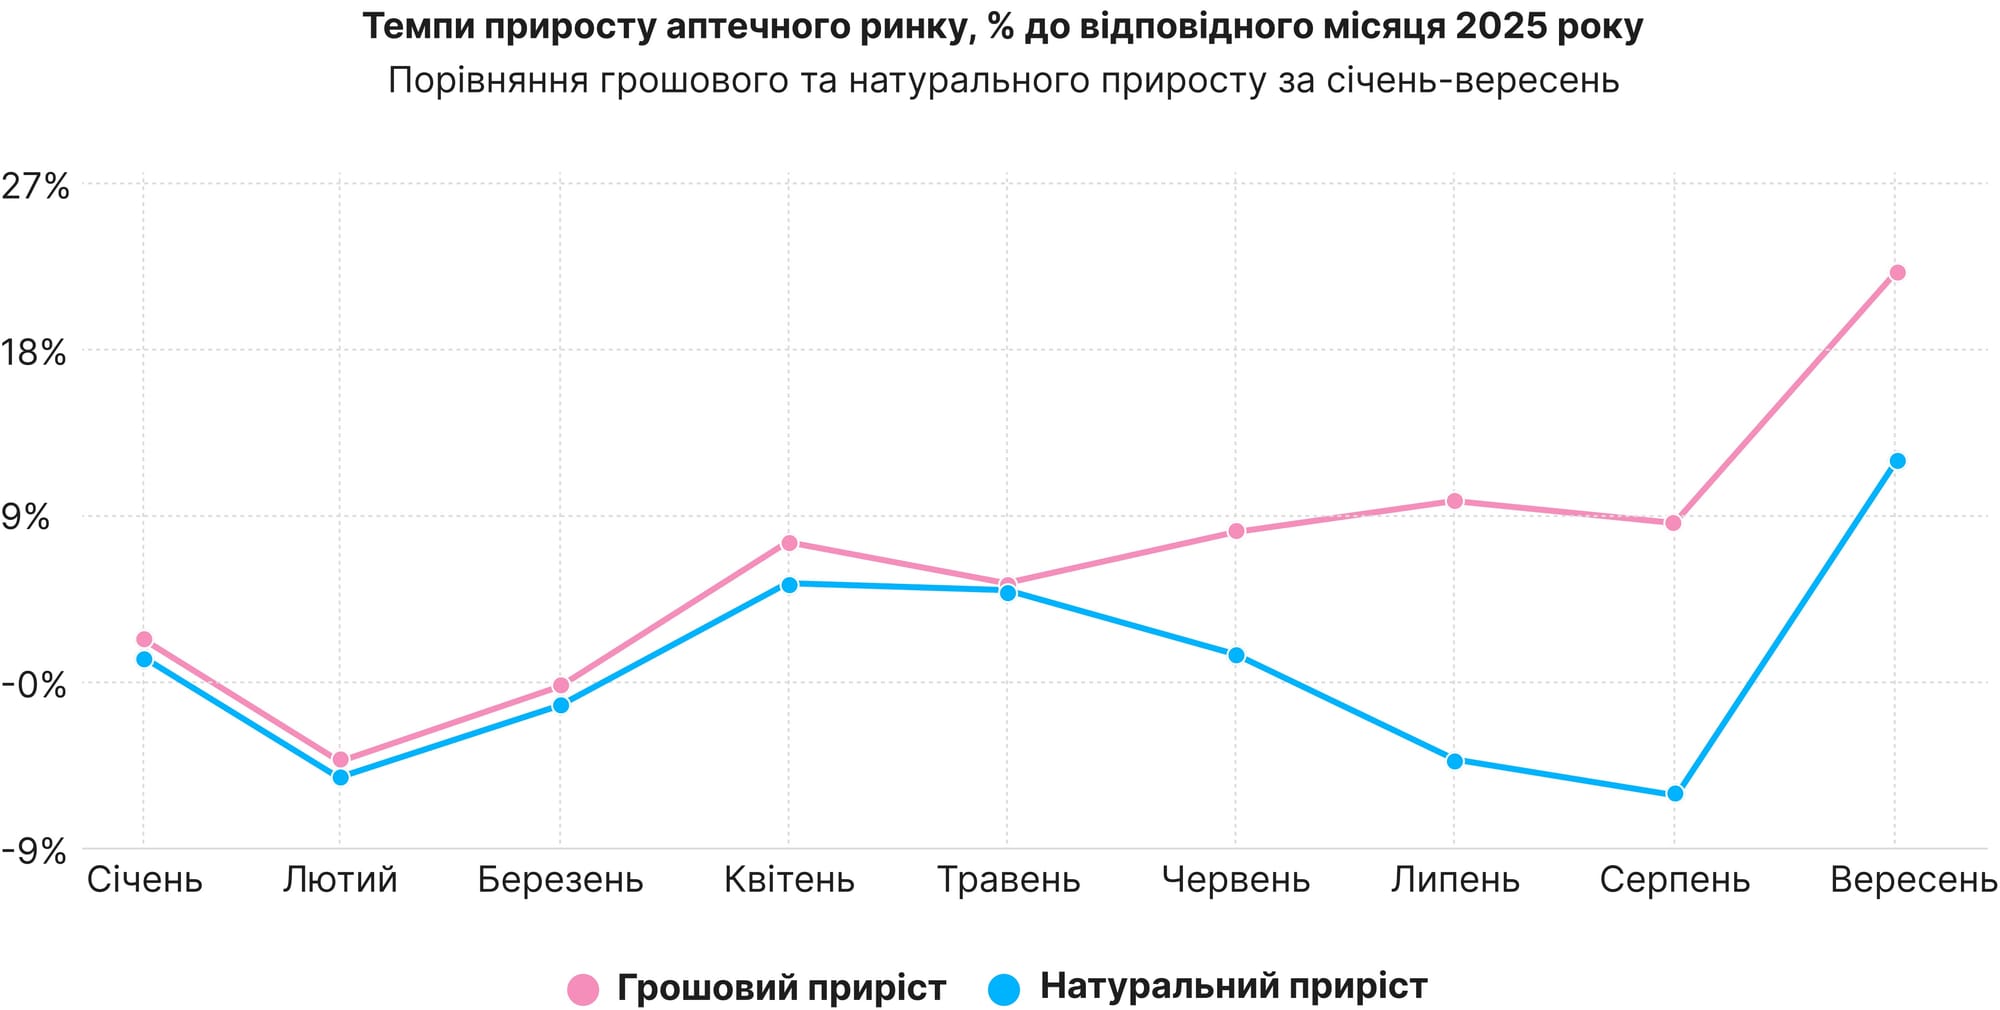
За підсумками дев'яти місяців 2026 року загальний обсяг аптечного роздрібного ринку України становив 172,9 млрд грн, що на 6,3% більше, ніж за аналогічний період 2025 року. У натуральному вираженні реалізовано 886,9 млн упаковок, приріст становив лише 0,8%. Така різниця між грошовою та натуральною динамікою свідчить, що збільшення обсягу ринку переважно пов'язане зі зростанням середньої роздрібної ціни проданої упаковки, включно з ефектом зміни структури продажів. Обсяг аптечного ринку у вересні досяг 21,8 млрд грн, що на 22% перевищує показник вересня 2025 року.У натуральному вираженні реалізовано 108,7 млн упаковок, або на 11,9% більше, ніж роком раніше. Порівняно із серпнем 2026 року грошовий обсяг зріс на 15,7%, а натуральний — на 17,2%.
Отже, вересневе прискорення пов'язане не лише зі зміною середньої ціни упаковки, а й зі значним відновленням фізичних обсягів реалізації.
Водночас результати одного місяця поки не дозволяють стверджувати про формування стійкого тренду відновлення натурального споживання.
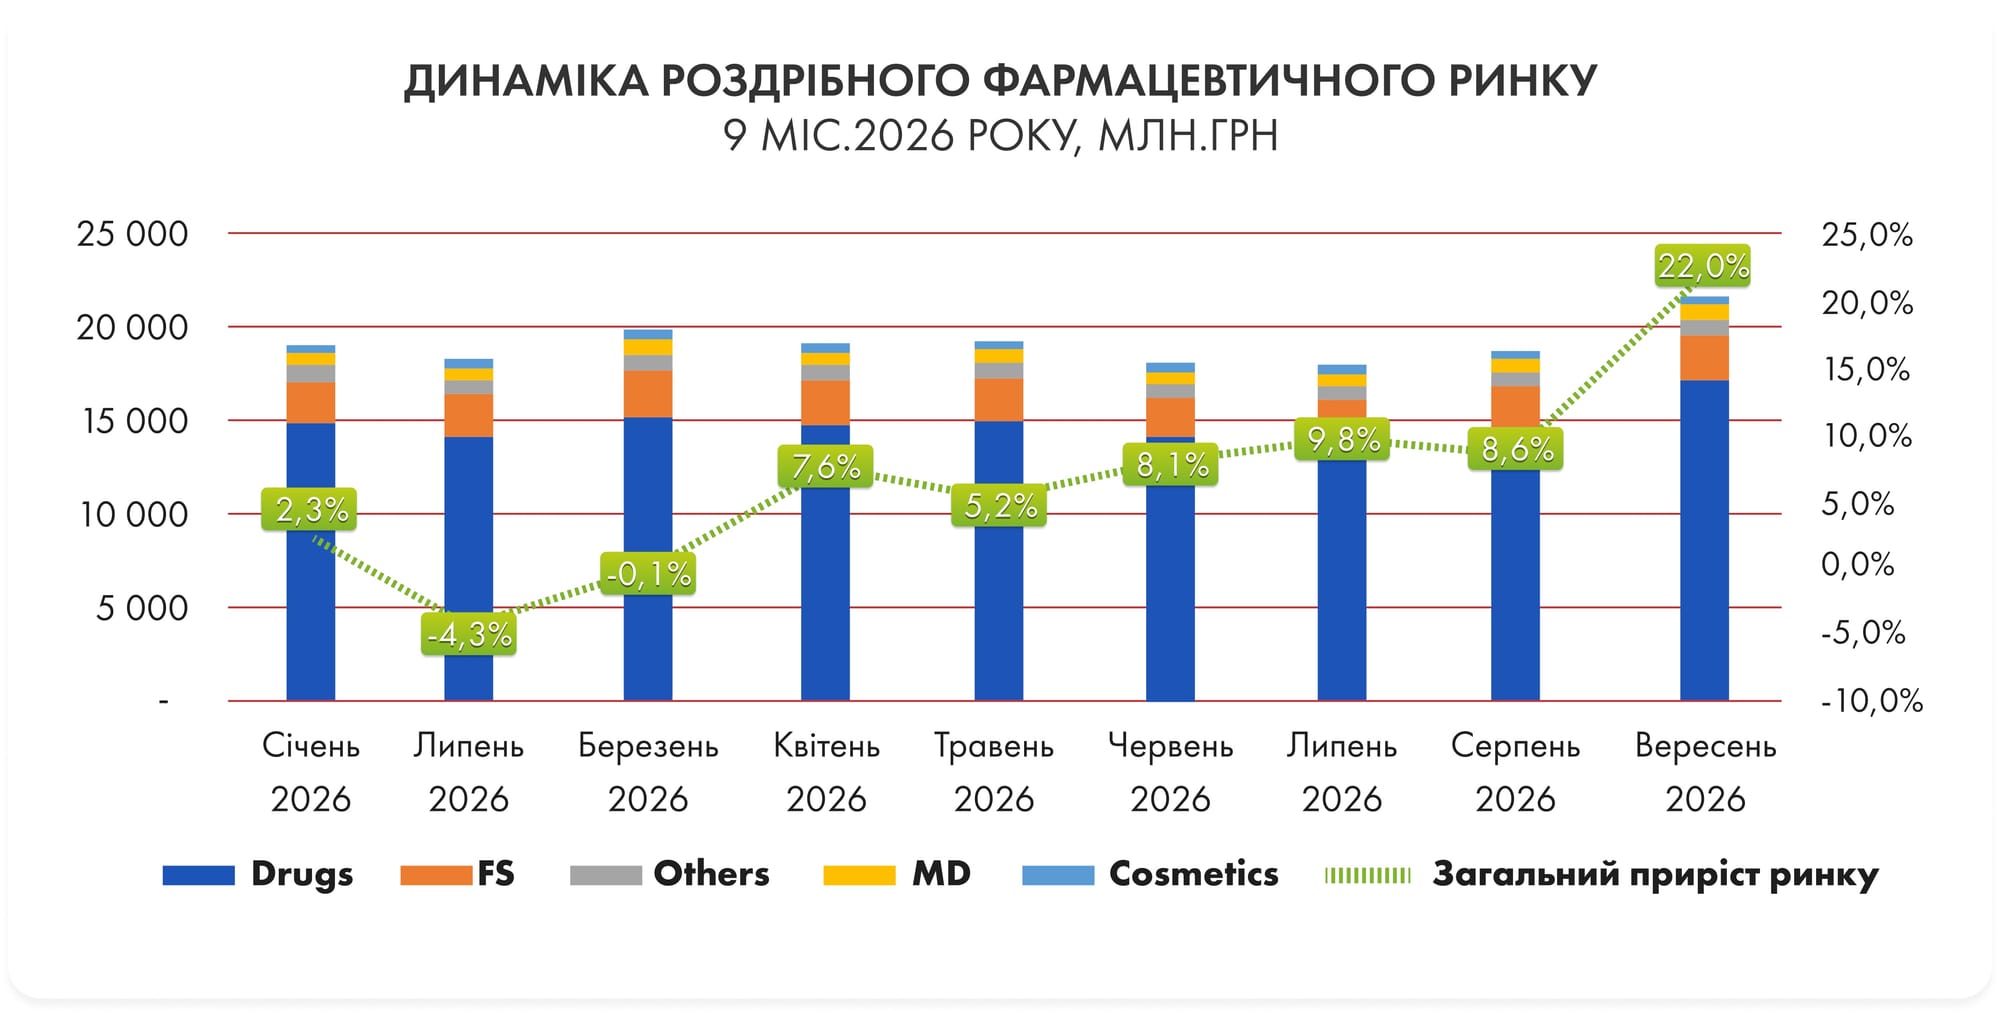
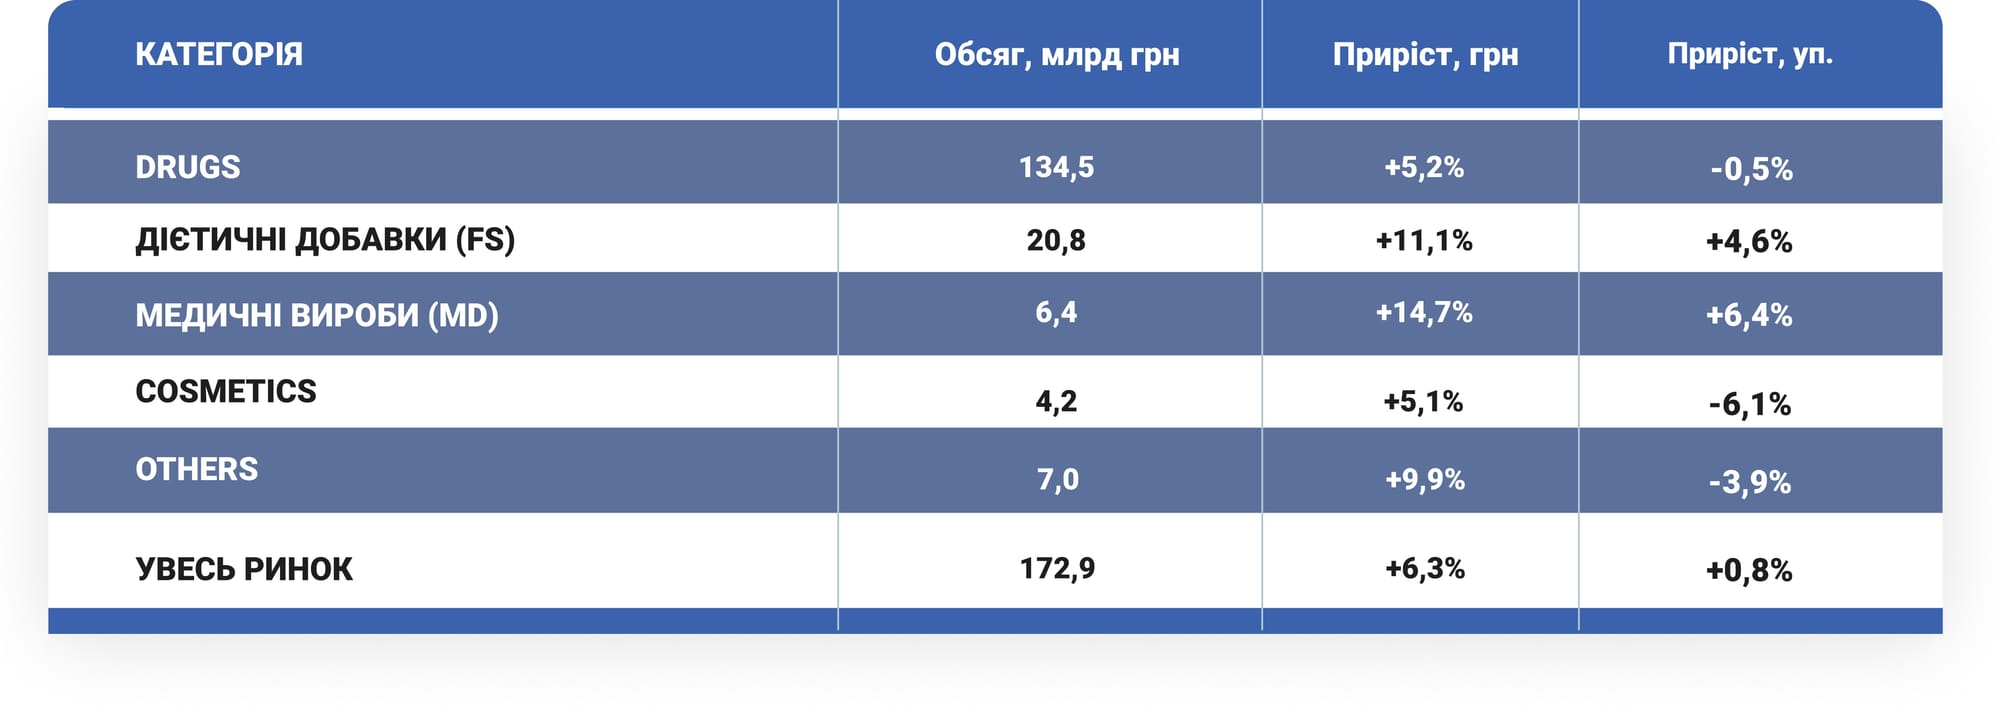
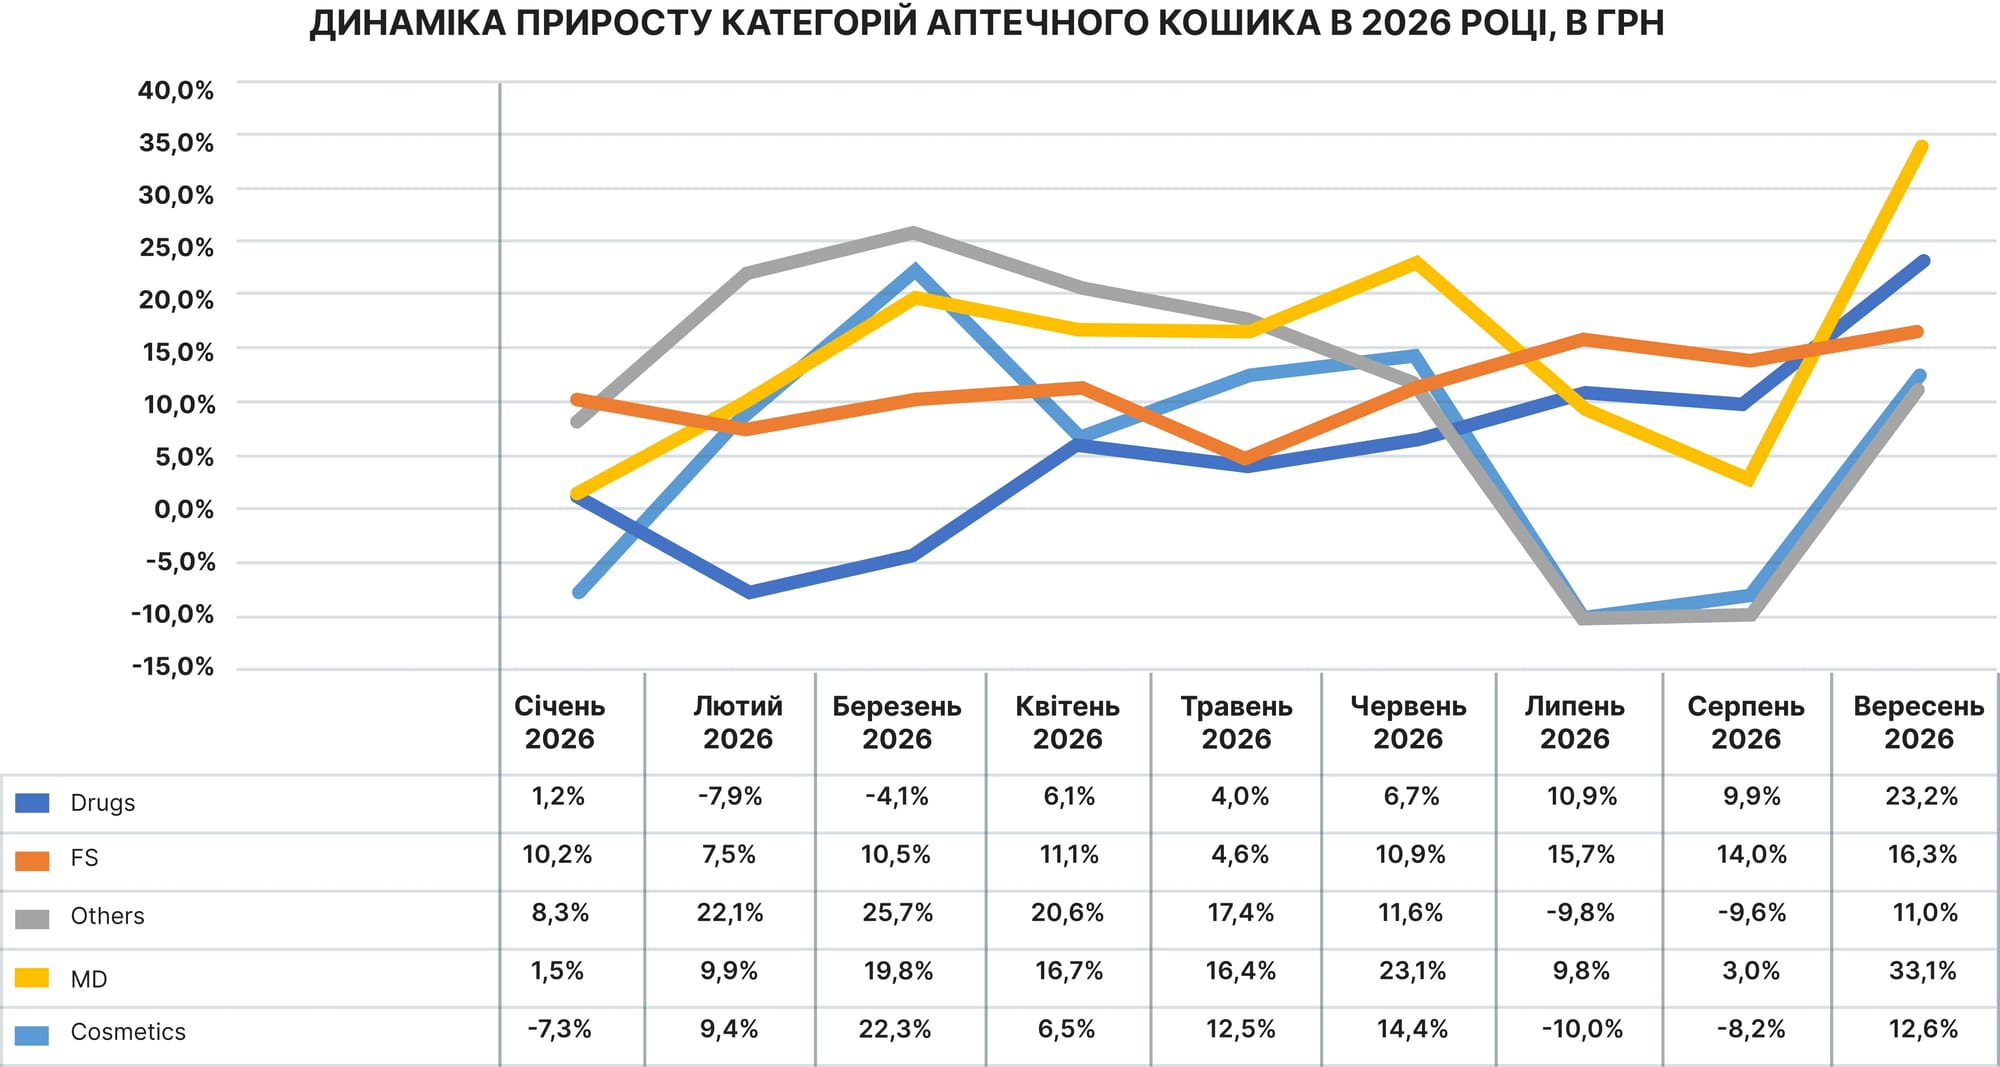
Лікарські засоби (Drugs) — найбільша категорія: 134,5 млрд грн, або 77,8% грошового ринку. Продажі збільшилися на 5,2% у гривні, проте скоротилися на 0,5% в упаковках. Саме Drugs забезпечили приблизно 64% абсолютного грошового приросту всього аптечного ринку.
Дієтичні добавки (FS) зростали швидше за середньоринковий темп: +11,1% у гривні та +4,6% в упаковках. На цю категорію припадає близько 12,0% продажів у грошовому вираженні.
Медичні вироби (MD) продемонстрували найвищий грошовий приріст серед основних категорій (+14,7%) і позитивну натуральну динаміку (+6,4%).
За підсумками дев'яти місяців 2026 року середньозважена роздрібна ціна однієї проданої упаковки на аптечному ринку України становила 194,95 грн, збільшившись на 5,5% порівняно з аналогічним періодом минулого року. Це нижче за загальний рівень споживчої інфляції за відповідний період — 8,1%.
Водночас динаміка середньозваженої роздрібної ціни відображає не лише зміну цін окремих препаратів, а й перерозподіл продажів між різними ціновими сегментами, брендами та SKU.
Середньозважені роздрібні ціни суттєво різняться між терапевтичними сегментами. У таблиці наведено рівень ціни за дев’ять місяців та її зміну від січня до вересня 2026 року.
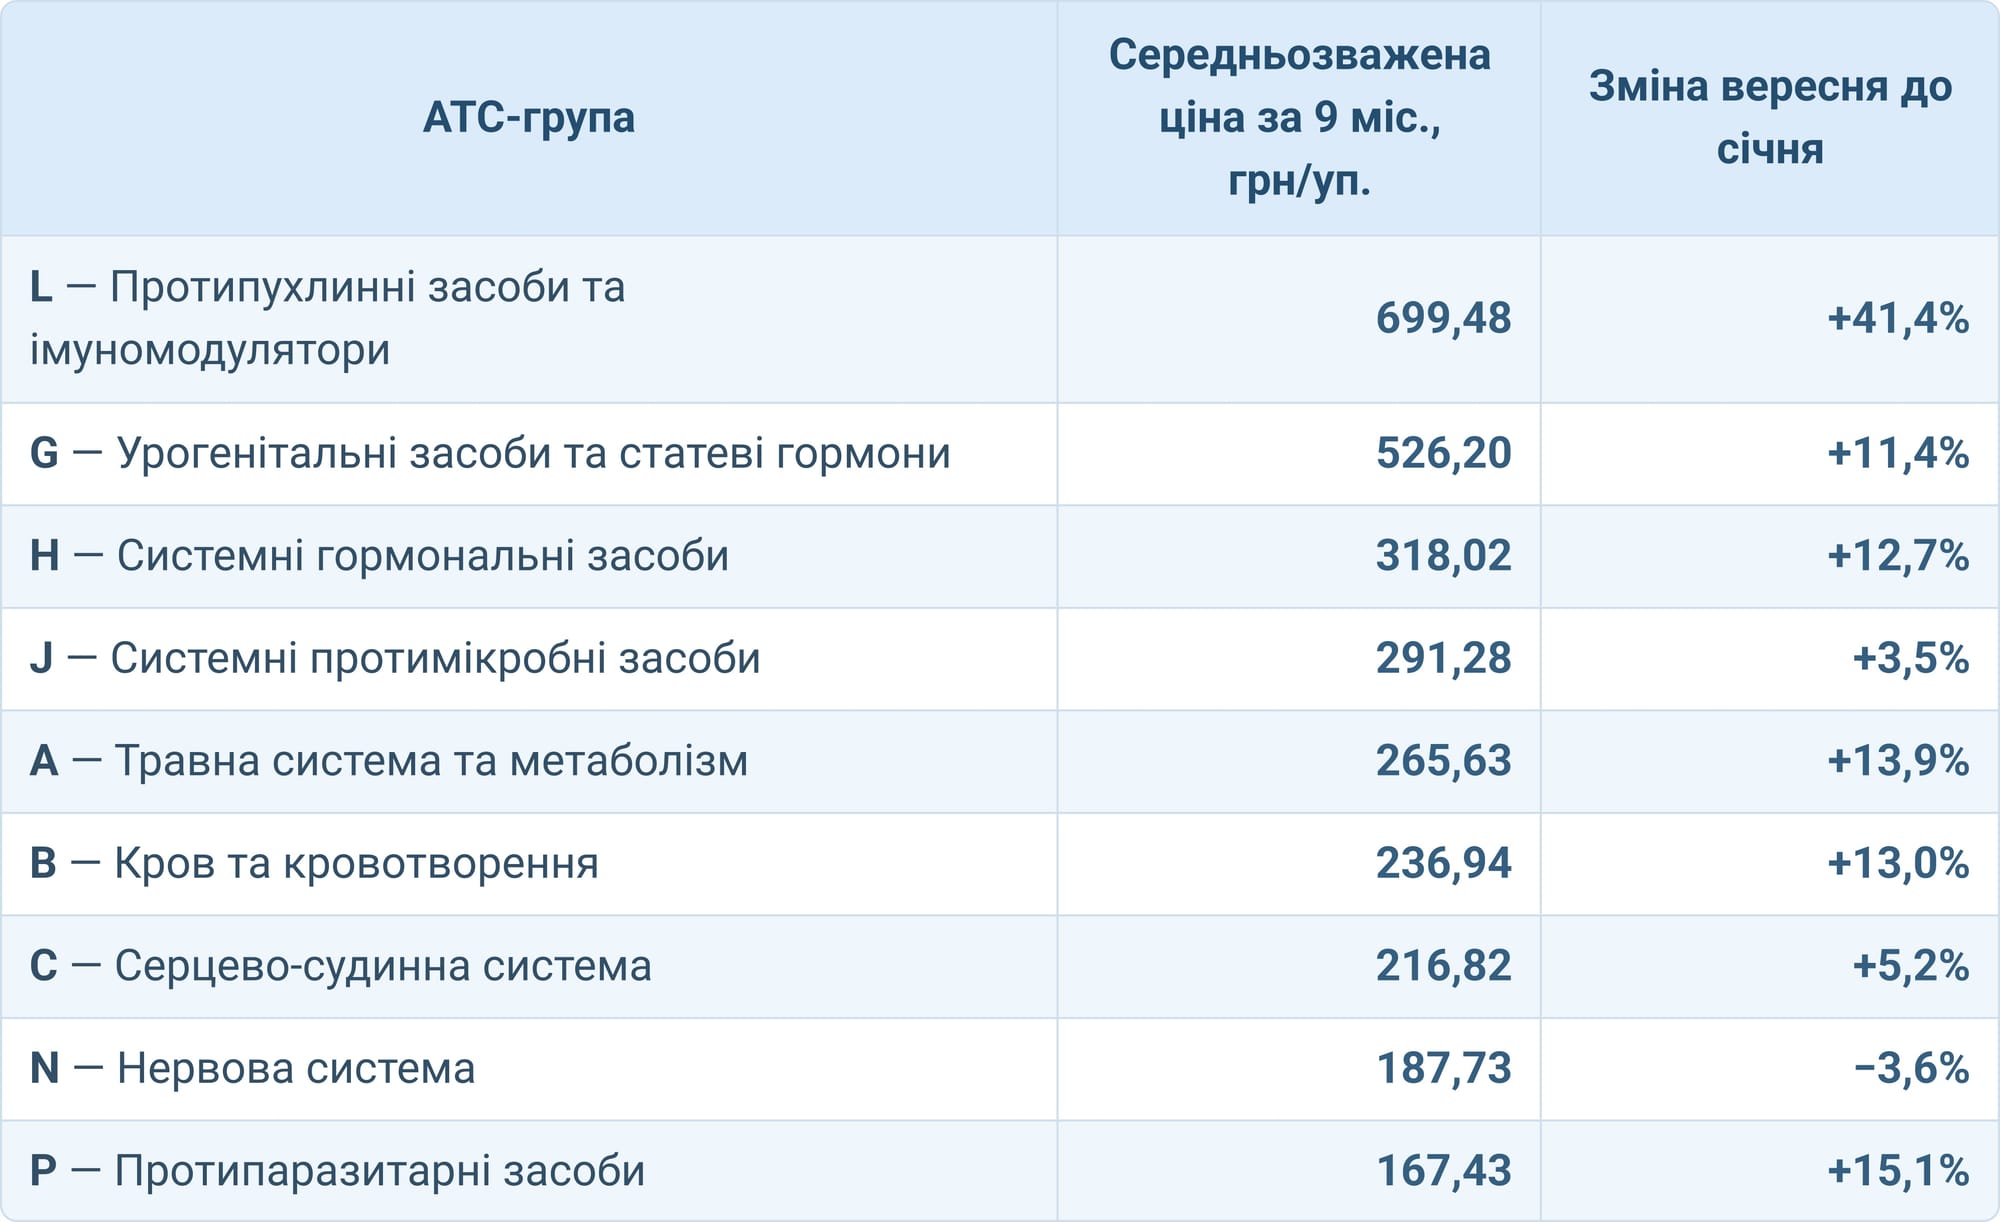
Найвищий рівень середньозваженої ціни зафіксовано у групі L — протипухлинні препарати та імуномодулятори (699,48 грн/уп. за дев’ять місяців). В період з січня по вересень показник збільшився на 41,4%, але змінювався нерівномірно: після серпневих 953,51 грн/уп. у вересні він знизився до 781,01 грн/уп.
Відчутне зростання спостерігалося також у групах P (+15,1%), A (+13,9%), B (+13,0%) та H (+12,7%). Натомість групи C (+5,2%) і J (+3,5%) характеризувалися помірнішою динамікою.
Є й протилежні тенденції: у групі N (засоби, що діють на нервову систему) середньозважена ціна у вересні була нижчою за січневу на 3,6%. Отже, єдиного сценарію зміни цін для всіх ATC-груп немає.
На середньозважений показник впливає не лише перегляд цін конкретних SKU, а й перерозподіл натуральних продажів між дешевшими й дорожчими препаратами. Для висновків про фактичне подорожчання терапії потрібне порівняння зіставних SKU.
За підсумками дев'яти місяців 2026 року лідером аптечного роздрібного ринку України залишається Фармак з обсягом продажів 9,57 млрд грн та ринковою часткою 5,5%.
Компанія продемонструвала зростання на 14,5%, що більш ніж удвічі перевищує середньоринковий показник (+6,3%). Абсолютний приріст продажів Фармаку становив 1,21 млрд грн — близько 11,7% загального грошового приросту аптечного ринку.
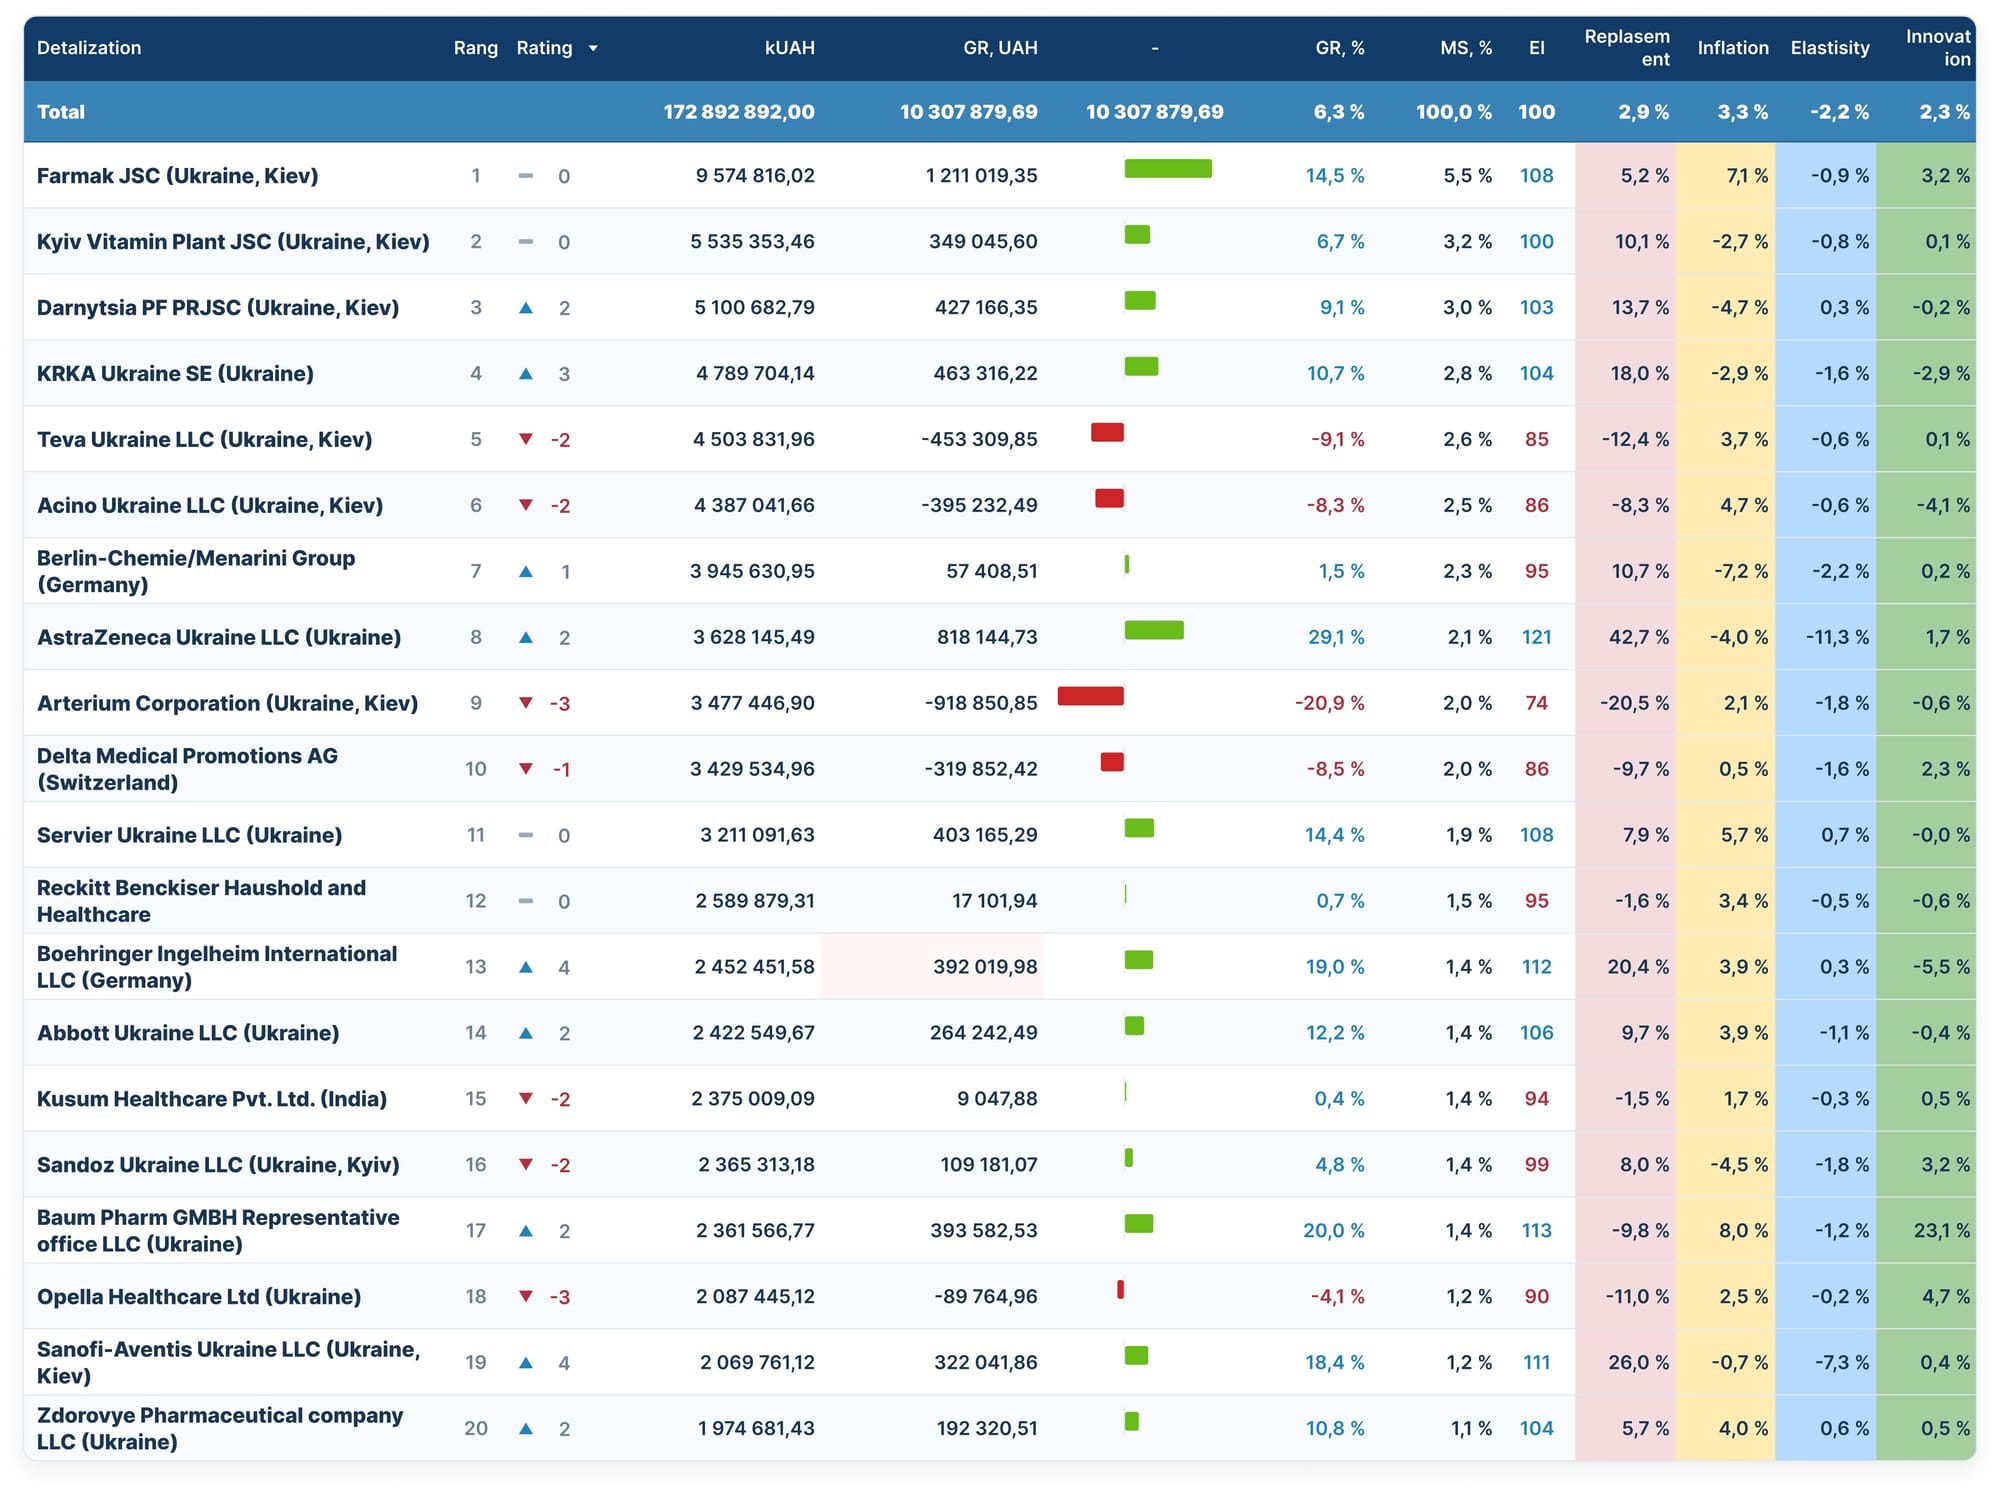
Сукупний обсяг продажів десяти найбільших маркетуючих організацій становив 48,37 млрд грн, або 28,0% аптечного ринку.
Найбільший темп приросту серед ТОП-10 маркетуючих організацій продемонструвала AstraZeneca — +29,1%, збільшивши обсяг продажів на 818,1 млн грн. Компанія піднялася на дві позиції та посіла восьме місце в рейтингу.
Вище середньоринкового рівня також зростали KRKA (+10,7%), Дарниця (+9,1%) та Фармак (+14,5%).
Серед компаній, що перебувають за межами першої десятки, варто відзначити Baum Pharm (+20,0%), Boehringer Ingelheim (+19,0%), Sanofi (+18,4%) та Servier (+14,4%).
Водночас динаміка окремих великих учасників ринку була негативною.
Найбільше скорочення грошових продажів серед ТОП-20 маркетуючих організацій продемонстрував Артеріум — −20,9%, або −918,9 млн грн. Компанія опустилася на три позиції у рейтингу.
Негативна динаміка також спостерігалася у Teva (−9,1%), Delta Medical (−8,5%) та Acino (−8,3%).
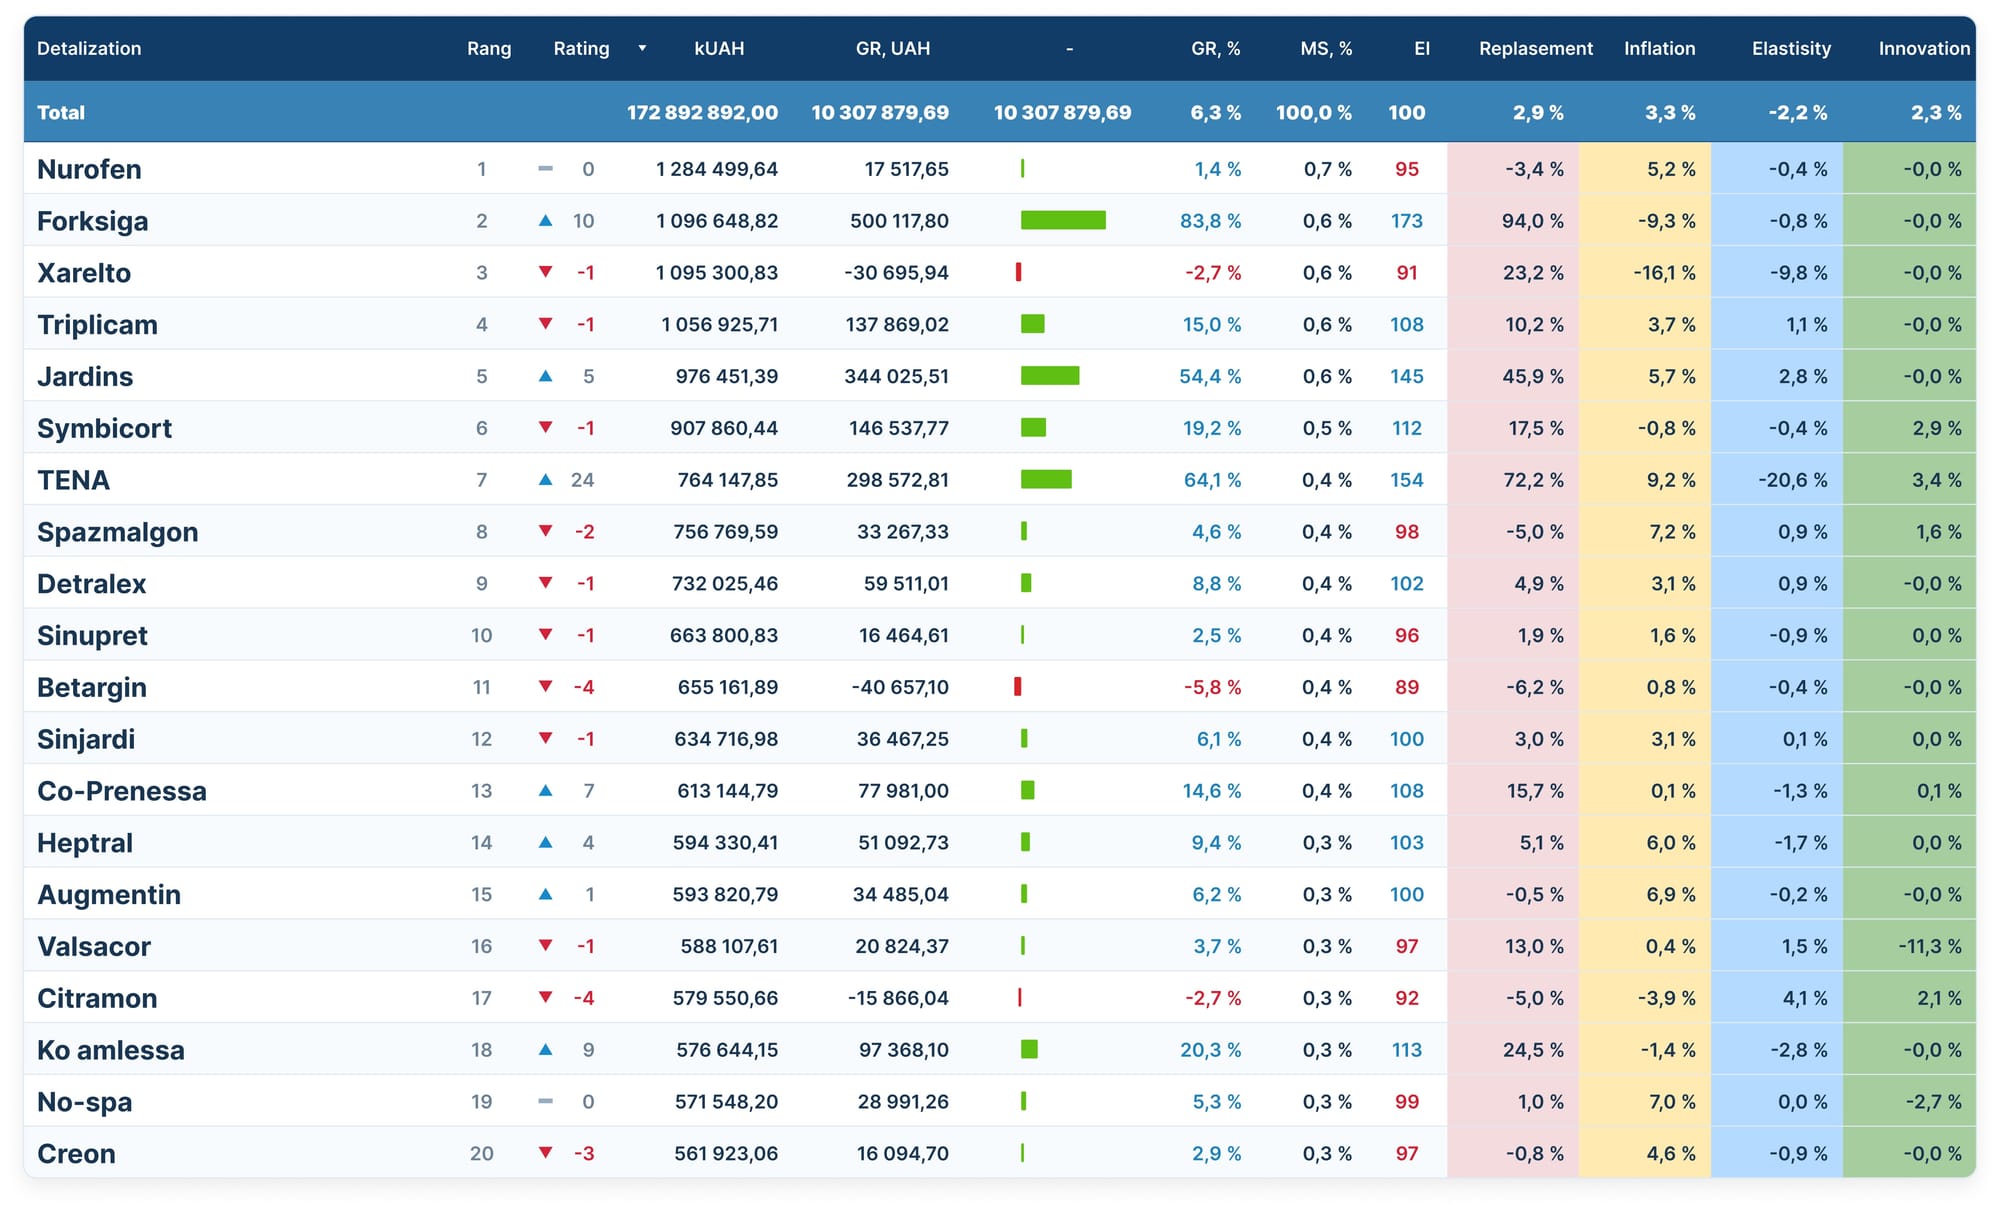
Нурофен зберіг перше місце за грошовими продажами (1,28 млрд грн), хоча його приріст становив лише 1,4%, тобто був нижчим за ринкові +6,3%.
Натомість Форксіга (+83,8%) та Джардінс (+54,4%) суттєво посилили позиції: вони піднялися відповідно на 10 і 5 сходинок до другого та п’ятого місць. Їхню динаміку слід розглядати й у контексті розширення державної реімбурсації.
У 2026 році одним із важливих чинників змін на аптечному ринку стало розширення державної програми «Доступні ліки». Особливо помітні зміни спостерігаються у сегментах препаратів для лікування цукрового діабету та серцево-судинних захворювань.
Протягом року відбулося два масштабні етапи розширення програми:
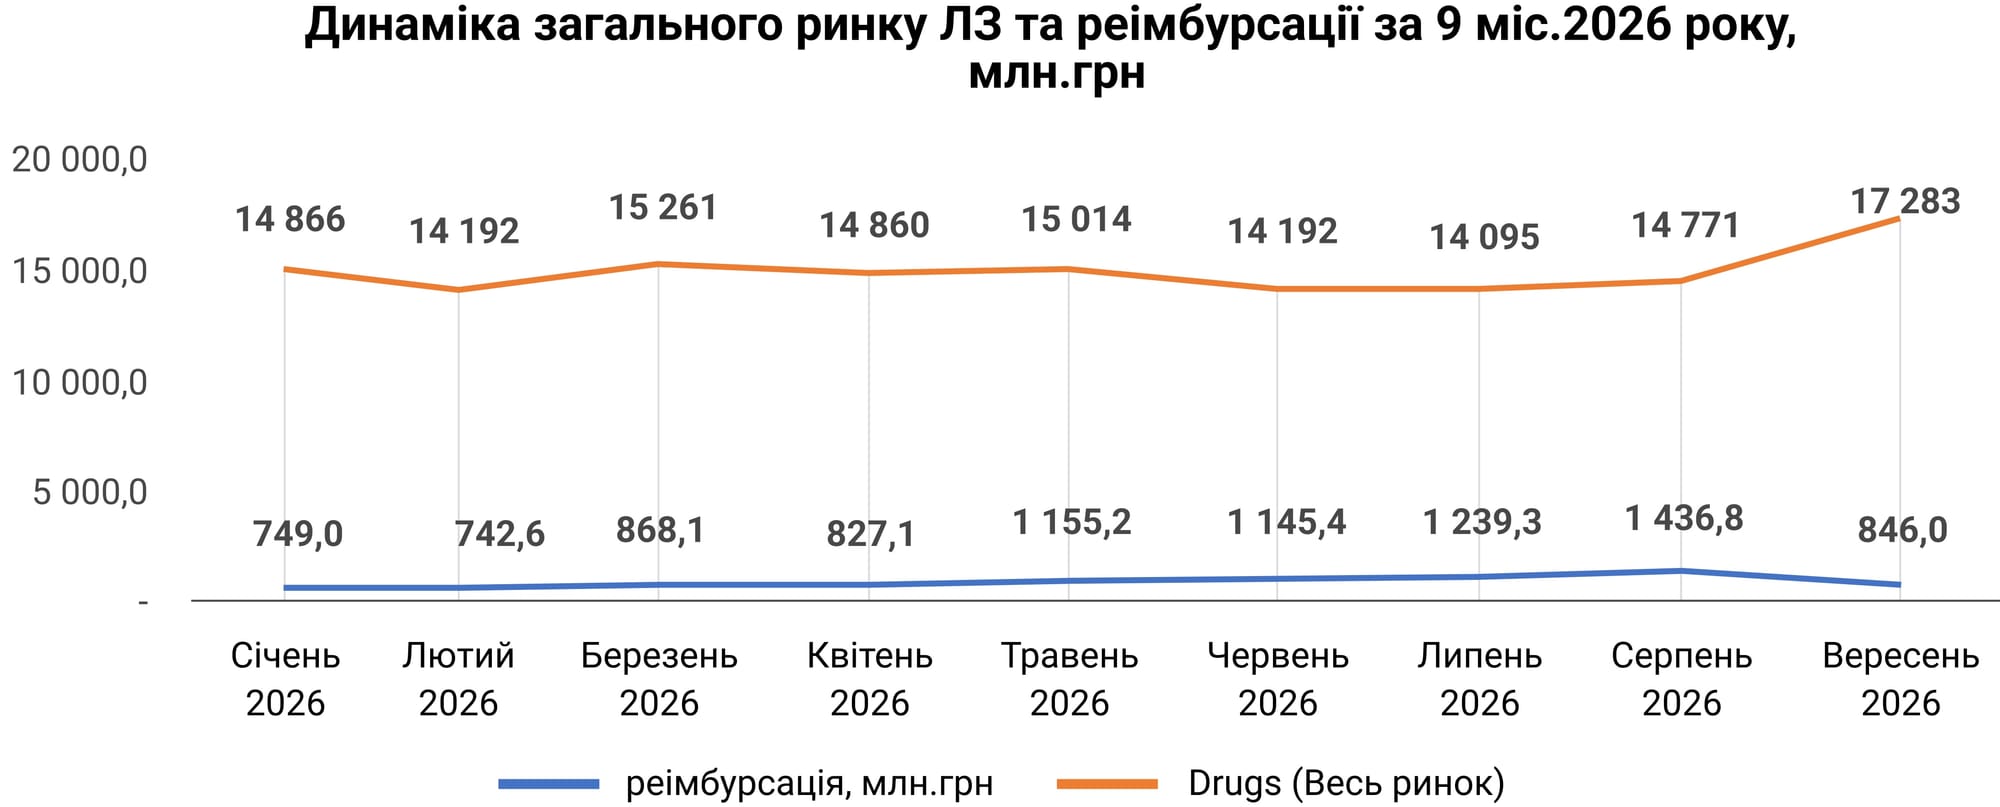
Як ці зміни позначилися на роздрібних продажах?
За дев'ять місяців 2026 року обидва антидіабетичні бренди продемонстрували суттєве зміцнення ринкових позицій. Форксіга збільшила грошові продажі на 83,8%, до 1,10 млрд грн, піднявшись одразу на десять позицій і посівши друге місце в загальному рейтингу брендів аптечного ринку. Джардінс продемонстрував приріст +54,4%, до 976,5 млн грн, перемістившись на п'ять позицій угору — на п'яте місце. Сукупний обсяг продажів цих двох брендів на всьому аптечному ринку за дев'ять місяців досяг 2,07 млрд грн, а абсолютний приріст становив 844,1 млн грн. Таким чином, лише два бренди забезпечили близько 8,2% загального грошового приросту аптечного ринку України за січень–вересень 2026 року.
Не менш показовою є динаміка препаратів, представлених у липневому розширенні програми.
Аналіз загального роздрібного ринку за вибіркою 44 МНН та комбінацій із липневого переліку демонструє суттєве прискорення натуральних продажів у III кварталі 2026 року.
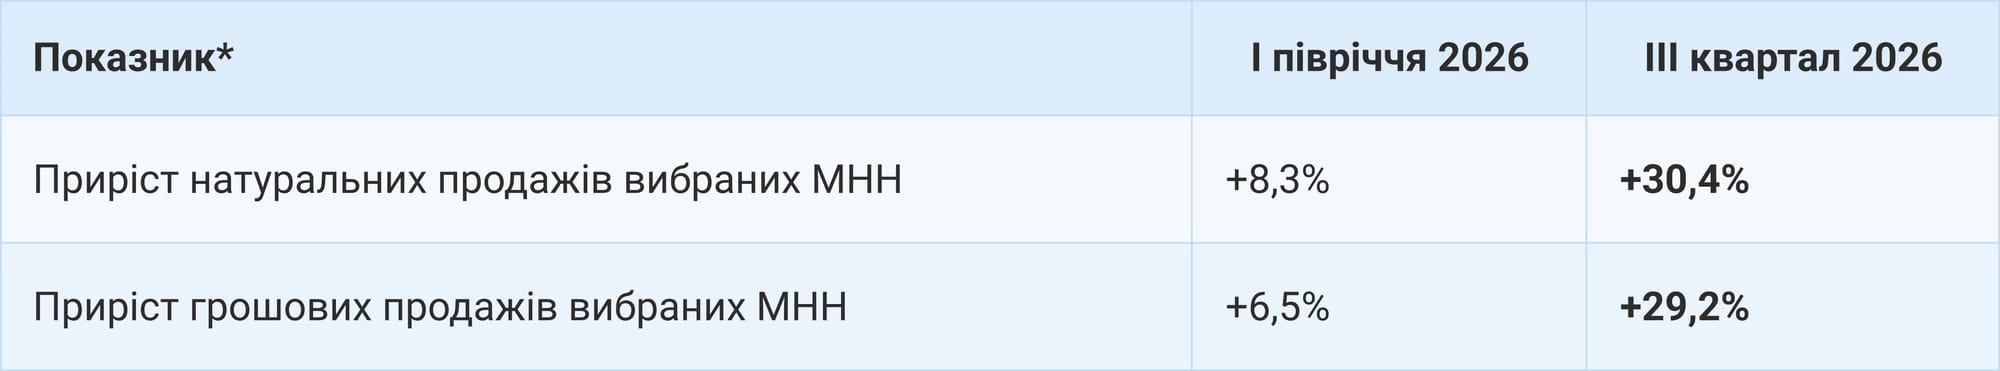
Для порівняння, натуральний обсяг усього роздрібного ринку лікарських засобів у III кварталі 2026 р. до 2025 р. зріс лише на 2%.
Прискорення натуральних продажів вибраних МНН спостерігалося протягом усього кварталу:
Отже, динаміка цієї групи суттєво випереджала загальноринкову, особливо в серпні та вересні — перших повних місяцях після липневого розширення реімбурсації.
Найбільш виражене збільшення натуральних продажів у III кварталі зафіксовано в таких сегментах:
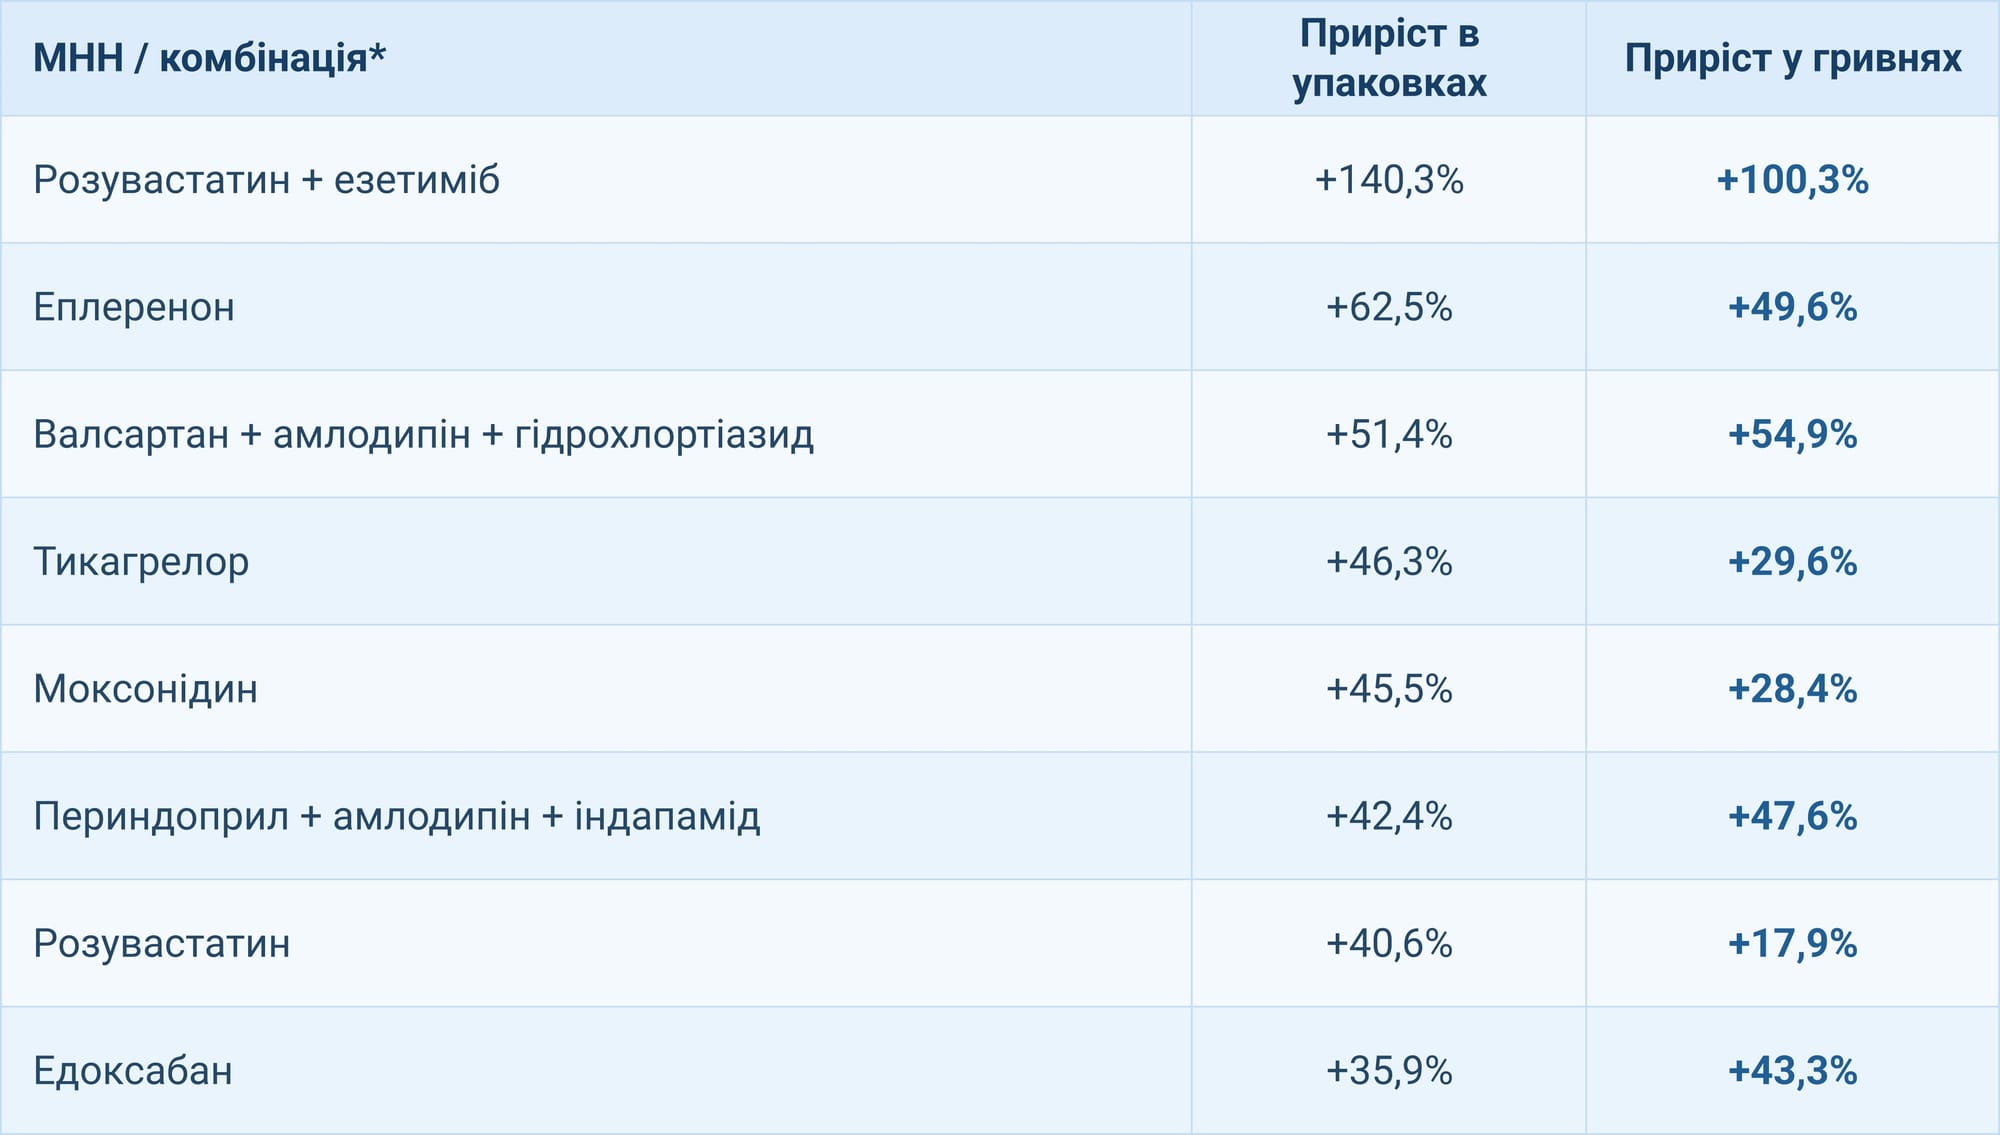
Особливо показовою є динаміка еплеренону, розувастатину та комбінації периндоприлу, амлодипіну й індапаміду. Ці сегменти продемонстрували не лише високі темпи приросту, а й суттєве прискорення порівняно з першим півріччям.
На рівні окремих брендів позитивну динаміку після липневого розширення демонстрували Періндопрес, Ванлерк, Еплепрес, Ко-Амлесса, Роксера та інші препарати, представлені у відповідних терапевтичних сегментах.
Цікаво, що в окремих групах збільшення натуральних продажів супроводжувалося зниженням середньозваженої роздрібної ціни.
Зокрема, у III кварталі 2026 року порівняно з аналогічним періодом 2025 року:
За сукупністю 44 проаналізованих МНН середньозважена роздрібна ціна знизилася приблизно на 0,9%, тоді як натуральні продажі зросли на 30,4%.
Це свідчить, що зростання грошового обсягу відповідних сегментів супроводжувалося реальним збільшенням кількості проданих упаковок, а не лише зміною середньої ціни.
Водночас зниження середньозваженої ціни може бути пов'язане як із ціновою конкуренцією, так і зі зміною структури продажів між брендами та SKU різних цінових сегментів.
Отримані результати демонструють три важливі тенденції.
По-перше, розширення програми «Доступні ліки» збіглося з прискоренням натуральних продажів широкого переліку серцево-судинних препаратів. Позитивна динаміка спостерігається не лише на рівні окремих брендів, а й на рівні молекул і терапевтичних сегментів.
По-друге, зростання продажів відбувається на тлі зміни структури споживання. Збільшення доступності препаратів за рахунок державної реімбурсації може сприяти перерозподілу попиту між брендами та ціновими сегментами.
По-третє, динаміка середньозважених роздрібних цін не є однорідною. У частині сегментів стрімке зростання натуральних продажів супроводжується зниженням середньозваженої ціни упаковки.
1. Аптечний ринок збільшується переважно у грошовому вираженні: +6,3% у гривні проти +0,8% в упаковках. Тому оцінювати ринкове зростання без аналізу натуральних показників недостатньо.
2. Вересень став місяцем помітного відновлення натуральних продажів (+11,9% рік до року), але підтвердження сталого тренду потребує результатів наступних місяців.
3. Найбільший сегмент — лікарські засоби — має позитивну грошову динаміку (+5,2%) за незначного скорочення натуральних продажів (−0,5%). При цьому FS і MD демонструють більш збалансоване зростання в обох вимірах.
4. У вибірці 44 МНН із липневого переліку «Доступних ліків» натуральні продажі у III кварталі збільшилися на 30,4% проти +2% на всьому ринку Drugs. Це переконливий сигнал для подальшого дослідження впливу програми, але не доказ того, що весь приріст спричинений реімбурсацією.
За підсумками дев’яти місяців 2026 року український аптечний ринок демонструє неоднозначну динаміку. Попри зростання продажів у грошовому вираженні, натуральні обсяги залишаються майже незмінними. Водночас розширення державної програми «Доступні ліки» створює додаткові стимули для зростання окремих терапевтичних сегментів, насамперед препаратів для лікування цукрового діабету та серцево-судинних захворювань.
Однак позитивна динаміка окремих сегментів не усуває системних ризиків, із якими стикається фармацевтичний ринок в умовах повномасштабної війни.
Пошкодження складської інфраструктури провідних дистриб’юторів, втрата аптечних точок, порушення логістичних ланцюгів та подальший відтік населення створюють додатковий тиск на всіх учасників ринку — від виробників і дистриб’юторів до аптечних мереж та кінцевих споживачів. Ці чинники можуть впливати не лише на обсяги реалізації, а й на доступність лікарських засобів, стабільність асортименту та структуру споживання.
IV квартал 2026 року може стати серйозним випробуванням на стійкість для українського фармацевтичного ринку. Саме найближчі місяці покажуть, чи вдасться зберегти позитивну динаміку продажів, сформовану у вересні, та наскільки ефективно учасники ринку зможуть адаптуватися до нових операційних викликів.
За цих умов особливого значення набувають стабільність постачання, доступність терапії для пацієнтів та здатність фармацевтичних компаній оперативно реагувати на зміни попиту.
Головне питання завершального кварталу —трансформується вересневе відновлення попиту у стійке зростання ринку, чи воно виявиться тимчасовим на тлі посилення воєнних та економічних ризиків.
Саме за цими тенденціями ми продовжимо стежити завдяки аналітичним оглядам PharmSfera.
Джерела даних: PharmSfera Retail Audit (аптечний ринок України, січень–вересень 2025–2026 років); вибірка PharmSfera за препаратами з переліків реімбурсації; офіційні переліки НСЗУ, що набули чинності 4 травня та 15 липня 2026 року; Держстат України (індекси споживчих цін).
Примітка: аналіз 44 МНН охоплює загальні роздрібні продажі відповідних молекул і комбінацій, а не виключно SKU, фактично відпущені за програмою. Вибірка не охоплює абсолютно всі позиції липневого переліку.
Читайте також Фармацевтичний ринок України у І півріччі 2026 року: основні тенденції.