Податкові перевірки після обстрілів: чому Мінфін відмовив фармбізнесу в додаткових гарантіях?
– 3 хв. читання
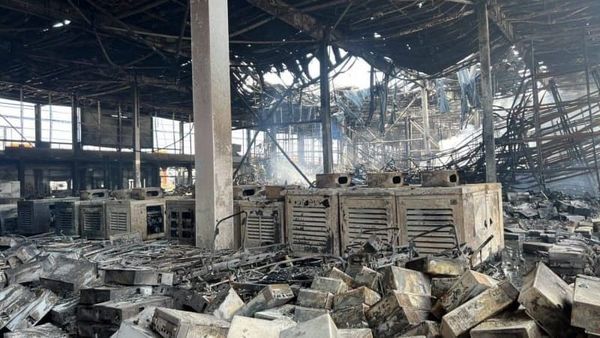
Пошкоджені склади, знищені товарні запаси, порушена логістика та витрати на відновлення роботи. Для фармацевтичних компаній, які постраждали від російських атак, це вже не абстрактні ризики, а реальні виклики. Чи варто за таких обставин додатково навантажувати підприємства плановими податковими перевірками? Це питання порушила Американська торговельна палата в Україні. Міністерство фінансів розглянуло пропозицію, проте не погодилося на запровадження окремого мораторію.
У вересні 2026 року Американська торговельна палата в Україні звернулася до Міністерства фінансів із пропозиціями щодо невідкладної підтримки фармацевтичної галузі. Серед них — тимчасово звільнити від планових податкових перевірок компанії, які зазнали збитків через російську агресію.
Ідея полягала в тому, щоб дати постраждалим підприємствам можливість зосередити ресурси на відновленні діяльності. Однак у листі від 16 жовтня 2026 року Міністерство фінансів повідомило, що не підтримує такої ініціативи.
Позиція Мінфіну ґрунтується на чинному порядку податкового контролю. Як пояснили у відомстві, підприємства потрапляють до плану-графіка документальних перевірок не випадково. Основним критерієм є ризик несплати податків, зборів або недотримання іншого законодавства, контроль за яким здійснюють податкові органи.
Для цього платників податків розподіляють за трьома ступенями ризику: високим, середнім і незначним. Від такої оцінки залежить періодичність планових перевірок. Міністерство також звернуло увагу, що під час воєнного стану податкові перевірки проводяться виключно за наявності безпечних умов.
Ще один аргумент — міжнародні зобов'язання України. У Мінфіні вважають, що чинні обмеження податкового контролю дозволяють враховувати інтереси бізнесу, не відмовляючись від виконання державою своїх фінансових зобов'язань, зокрема перед Міжнародним валютним фондом. Таким чином, навіть якщо підприємство зазнало значних втрат через російські обстріли, цього факту недостатньо для автоматичного звільнення від планової податкової перевірки.
Відмова в запровадженні нового мораторію не означає, що для бізнесу взагалі немає винятків. У відповіді Мінфін нагадав про кілька механізмів, передбачених Податковим кодексом.
Втрата первинних документів через війну
Підприємства, які працювали на територіях активних бойових дій або тимчасової окупації та втратили можливість надати первинну документацію, можуть скористатися спеціальним прядком захисту. Для цього необхідно подати повідомлення про втрату первинних документів. За дотримання встановлених законом умов податкова не перевірятиме відповідні звітні періоди, навіть після завершення воєнного стану.
Робота на територіях бойових дій
Для платників податків, місцезнаходження яких припадає на тимчасово окуповані території або території бойових дій, зокрема можливих, передбачено обмеження окремих документальних та фактичних перевірок. Водночас певні позапланові перевірки залишаються дозволеними.
Високий рівень податкової дисципліни
Окремі переваги мають компанії, включені до переліку платників податків із високим рівнем добровільного дотримання податкового законодавства. Для них діє мораторій на визначені види планових, позапланових і фактичних перевірок із передбаченими законом винятками.
Отже, можливість скористатися захистом залежить не лише від того, чи постраждало підприємство внаслідок війни, а передусім від відповідності конкретним законодавчим критеріям.
Тут виникає питання, яке виходить за межі формального застосування Податкового кодексу. Фармацевтичне підприємство може втратити склад, частину обладнання або значні товарні запаси, але водночас продовжувати роботу, забезпечувати постачання ліків і виконувати податкові зобов'язання. При цьому воно не обов'язково підпадатиме під чинні винятки щодо перевірок.
У таких випадках відновлення діяльності потребує додаткових фінансових та організаційних ресурсів. А необхідність підготовки до податкової перевірки може створювати ще одне навантаження на підприємство. З іншого боку, держава має забезпечувати податковий контроль навіть в умовах війни. Саме на необхідності зберегти баланс між інтересами бюджету та обставинами, у яких працює бізнес, наголошує Мінфін.
Проте чи достатньо наявних механізмів для підприємств, які зазнали значних руйнувань, але не відповідають установленим критеріям звільнення від перевірок? Це питання залишається відкритим.
Насамперед підприємствам, які постраждали від обстрілів, доцільно з'ясувати, чи поширюються на них спеціальні положення Податкового кодексу щодо обмеження перевірок. Особливу увагу слід приділити документальному підтвердженню обставин, пов'язаних із втратою первинних документів, та дотриманню процедур, необхідних для застосування відповідних гарантій.
Важливо розуміти: факт пошкодження або руйнування підприємства сам собою не створює права на мораторій. Таке право може виникати лише за умов, прямо передбачених законодавством. Відповідь Міністерства фінансів засвідчила, що наразі держава не планує надавати окреме звільнення від планових податкових перевірок усім компаніям, які постраждали від російської агресії, у межах розглянутої ініціативи.
Водночас дискусія про додаткові інструменти підтримки залишається важливою для фармацевтичної галузі. Адже від здатності підприємств відновлювати виробництво, складську інфраструктуру та постачання залежить стабільність забезпечення українців лікарськими засобами.
Читайте також: Новий удар по ланцюгу постачання ліків: у Рівному атаковано склад «БаДМ»