Підприємство втратило обладнання через обстріл: що потрібно знати про ПДВ
– 3 хв. читання


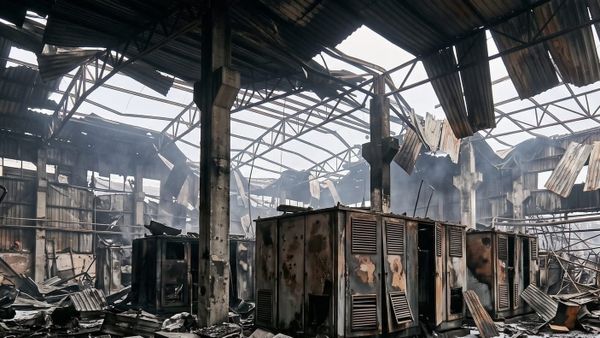
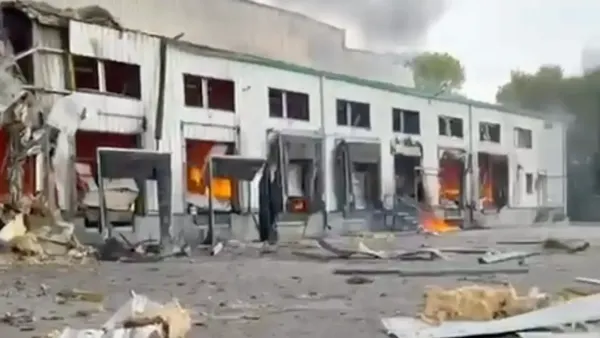
Втрата обладнання внаслідок російського обстрілу сама по собі не означає, що підприємству доведеться нараховувати ПДВ так, ніби це майно було продане. Однак для податкового обліку принципове значення має те, чому саме основний засіб списують і якими документами підтверджене його знищення. Для аптек, фармпідприємств та інших компаній, чиє майно пошкоджує війна, помилка під час оформлення ліквідації може створити додаткові податкові ризики.
Загальне правило Податкового кодексу справді досить жорстке. Відповідно до пункту 189.9 ПКУ, якщо підприємство самостійно вирішує ліквідувати основний виробничий або невиробничий засіб, для цілей ПДВ така операція прирівнюється до постачання. Базу оподаткування в такому разі визначають за звичайними цінами, але вона не може бути нижчою за балансову вартість об’єкта на момент його ліквідації.
Інша ситуація виникає, коли обладнання не просто стало непотрібним підприємству, а було знищене через обставини, на які власник не міг вплинути. Той самий пункт 189.9 передбачає виняток для основних засобів, зруйнованих унаслідок обставин непереборної сили, ліквідованих без згоди платника, зокрема через викрадення, а також для майна, щодо якого контролюючому органу подано документ про знищення, розібрання чи інше перетворення, після якого воно вже не може використовуватися за початковим призначенням.
У консультації від 4 вересня 2026 року ДПС окремо розглянула випадок, коли обладнання було знищене внаслідок російської збройної агресії. Податкова підтвердила: якщо основні засоби списують через їх пошкодження або знищення внаслідок форс-мажорних обставин і платник має належне документальне підтвердження, така ліквідація не повинна створювати податкових зобов’язань з ПДВ.
Саме тому після ракетного, дронового чи іншого російського удару для підприємства важливо не зводити оформлення втрат лише до внутрішнього наказу директора про списання. Необхідно зафіксувати причину знищення майна та зібрати документи, які підтверджують обставини події.
Узагальнююча податкова консультація Мінфіну № 673 від 3 серпня 2018 року, на яку продовжує посилатися ДПС, передбачає декілька можливих способів такого підтвердження. Залежно від ситуації це може бути:
• сертифікат Торгово-промислової палати щодо форс-мажорних обставин;
• акт про пожежу;
• дані відповідного реєстру щодо припинення права власності через повне знищення об’єкта;
• витяг з ЄРДР у разі викрадення;
• інші передбачені законодавством документи, які доводять факт знищення чи руйнування основного засобу.
Окремою частиною документування втрат є інвентаризація. Після того як підприємство отримує безпечний доступ до пошкодженого об’єкта, воно має встановити фактичний стан майна та відобразити результати в обліку.
ДПС нагадує, що податкові показники повинні ґрунтуватися на первинних та інших передбачених законодавством документах, а у випадках псування цінностей, пожеж та інших надзвичайних подій законодавство передбачає проведення інвентаризації.
Є принципова різниця і між основними засобами та товарними запасами. Для товарів, придбаних з ПДВ та знищених унаслідок форс-мажору під час воєнного або надзвичайного стану, діє спеціальне правило пункту 32¹ підрозділу 2 розділу ХХ ПКУ.
Такі товари не вважаються використаними у негосподарській діяльності, тому компенсуючі податкові зобов’язання за пунктом 198.5 ПКУ не виникають. ДПС при цьому вимагає документального підтвердження втрати та підтвердження форс-мажорних обставин.
Водночас ДПС у консультації від 4 вересня 2026 року наголосила, що відповідні положення пункту 32¹ стосуються товарів, які не класифікуються як основні засоби. Для знищеного обладнання визначальним залишається механізм, передбачений пунктом 189.9 ПКУ.
Варто окремо враховувати й ситуацію з повністю замортизованим майном. У вихідних роз’ясненнях на цю тему нерідко можна зустріти твердження, що нульова залишкова вартість не має значення і ПДВ у будь-якому разі потрібно визначати зі звичайної ціни.
Актуальні консультації ДПС демонструють більш нюансований підхід. Зокрема, у низці ІПК податкова зазначала, що якщо балансова вартість ліквідованого активу становить нуль, то за відповідних обставин нульовою може бути й база оподаткування.
Водночас індивідуальні податкові консультації адресовані конкретним платникам, тому автоматично переносити висновок з однієї ситуації на іншу не варто.
Як оформлювати знищене орендоване обладнання
Не менш специфічна ситуація виникає з орендованим обладнанням. Якщо знищений актив належить іншому підприємству, питання його списання та застосування пункту 189.9 насамперед постає перед власником майна.
Для орендаря податкові наслідки можуть залежати від:
• умов договору;
• розподілу ризиків випадкового знищення;
• того, чи передбачене відшкодування власнику вартості втраченого обладнання.
Отже, для бізнесу, що втратив майно внаслідок російського удару, важливий не сам факт бухгалтерського списання, а юридично правильно зафіксований зв’язок між знищенням активу та обставинами війни.
Чим раніше підприємство оформить інвентаризацію, збере первинні документи та підтвердження компетентних органів, тим меншим буде ризик, що вимушену втрату майна під час податкової перевірки доведеться пояснювати як звичайну добровільну ліквідацію.
Читайте також Склад «Оптіма-Фарм» знову став ціллю російської балістики.